原油は反転済み、金利は反転途中、来週はドルと円が追うか(2026-W39)
WTI原油は週央約106ドルから3日続落で100.30ドルへ反転。米10年債は週央5.04%から4.9980%へ押し戻された一方、ドル指数+1.11%・ドル円+1.54%は未反転。来週の分岐は反転がドルと円まで届くかにある。
Live Chart
この号で取り上げた銘柄
ほか 1 銘柄(ETH)はタブ表示を省略しています。
この記事は役に立ちましたか?
WTI原油は週央に一時約106ドルまで上昇したあと3日続落し、先週(9月14日〜18日、NY終値ベース)を100.30ドルで終えた。米10年債利回りは週央に5.04%と2007年以来初めて5%を超えたが、週末は4.9980%に押し戻された。対してドル指数は100.22(週次+1.11%)、ドル円は156.85円(週次+1.54%)と反転していない。来週の分岐は、この反転がドルと円にまで届くかだ。
先週はECB(9月10日)、FRB(9月16日)、日銀(9月18日)が同じ週に利上げした。3中銀の同時利上げは2006年以来20年ぶりで、共通の背景は中東紛争に由来する原油高だ。FRBは+25bp(ベーシスポイント。1bpは0.01%)の利上げで3.75〜4.00%とし、2023年以来初の利上げを12-0の全会一致で決めた。日銀は7-2で1.00%から1.25%へ引き上げ、1995年以来31年ぶりの高水準とした。
| SPX | 7,650.50 | -0.08% | -0.75% | — |
| IXIC | 26,522.54 | +0.72% | +0.73% | — |
| N225 | 65,018.95 | +1.57% | -0.47% | — |
| USDJPY | 156.85 | +1.54% | -0.90% | — |
| EURUSD | 1.15 | -1.03% | -0.77% | — |
| DXY | 100.22 | +1.11% | +1.41% | — |
| WTI | 100.30 | +0.25% | +16.86% | — |
| XAU | 4,424.90 | +0.36% | -2.65% | — |
| BTC | 81,479.52 | +5.55% | +11.99% | — |
| ETH | 2,642.68 | +4.65% | +12.68% | — |
ECBは9月10日に預金ファシリティ金利を2.50%へ、日銀の新金利は9月24日適用(浅田・佐藤の2委員が反対)、イングランド銀行は3.75%を6-3で据置いた。3中銀の声明はいずれも中東情勢をリスクに明示した。
週内の反転には順序があった。以下、ピークからの回帰が完了した資産を「反転済み=層A」、回帰が途上のものを「反転途中=層B」、回帰が始まっていないものを「未反転=層C」と呼ぶ。
層AにはWTI原油と金が入る。WTIは約106ドルから100.30ドルへ3日続落して週次+0.25%に圧縮され、金はFOMC直後の安値4,261.80ドルから4,424.90ドルへ急回復した。層Bの米10年債は5.04%から4.9980%へ失速し週次+2.3bpにとどまり、9月17日にはS&P 500 +1.1%・Nasdaq Composite +1.7%の株反発が金利と油価の反落と同日に重なった。
層Cはドルと円だ。日銀が31年ぶりの利上げでも円が売れたのは、FF(フェデラルファンド)誘導目標の中点3.875%と日銀1.25%の差2.625pp(パーセントポイント。金利差の水準の単位)が残るためで、日米が同じ+25bpずつ動いたので週の前後で変わらない。為替介入の実績も円の上値を意識させる。7〜8月の円買いは月次過去最大の15兆3,993億円で、介入前高値163.99円・介入後安値155.23円がレンジの枠だ。9月分の実弾介入の有無は10月末の財務省公表まで分からない。
来週に持ち越す論点は1つだ。層Cのドルと円が先行の反転に追いつくか。
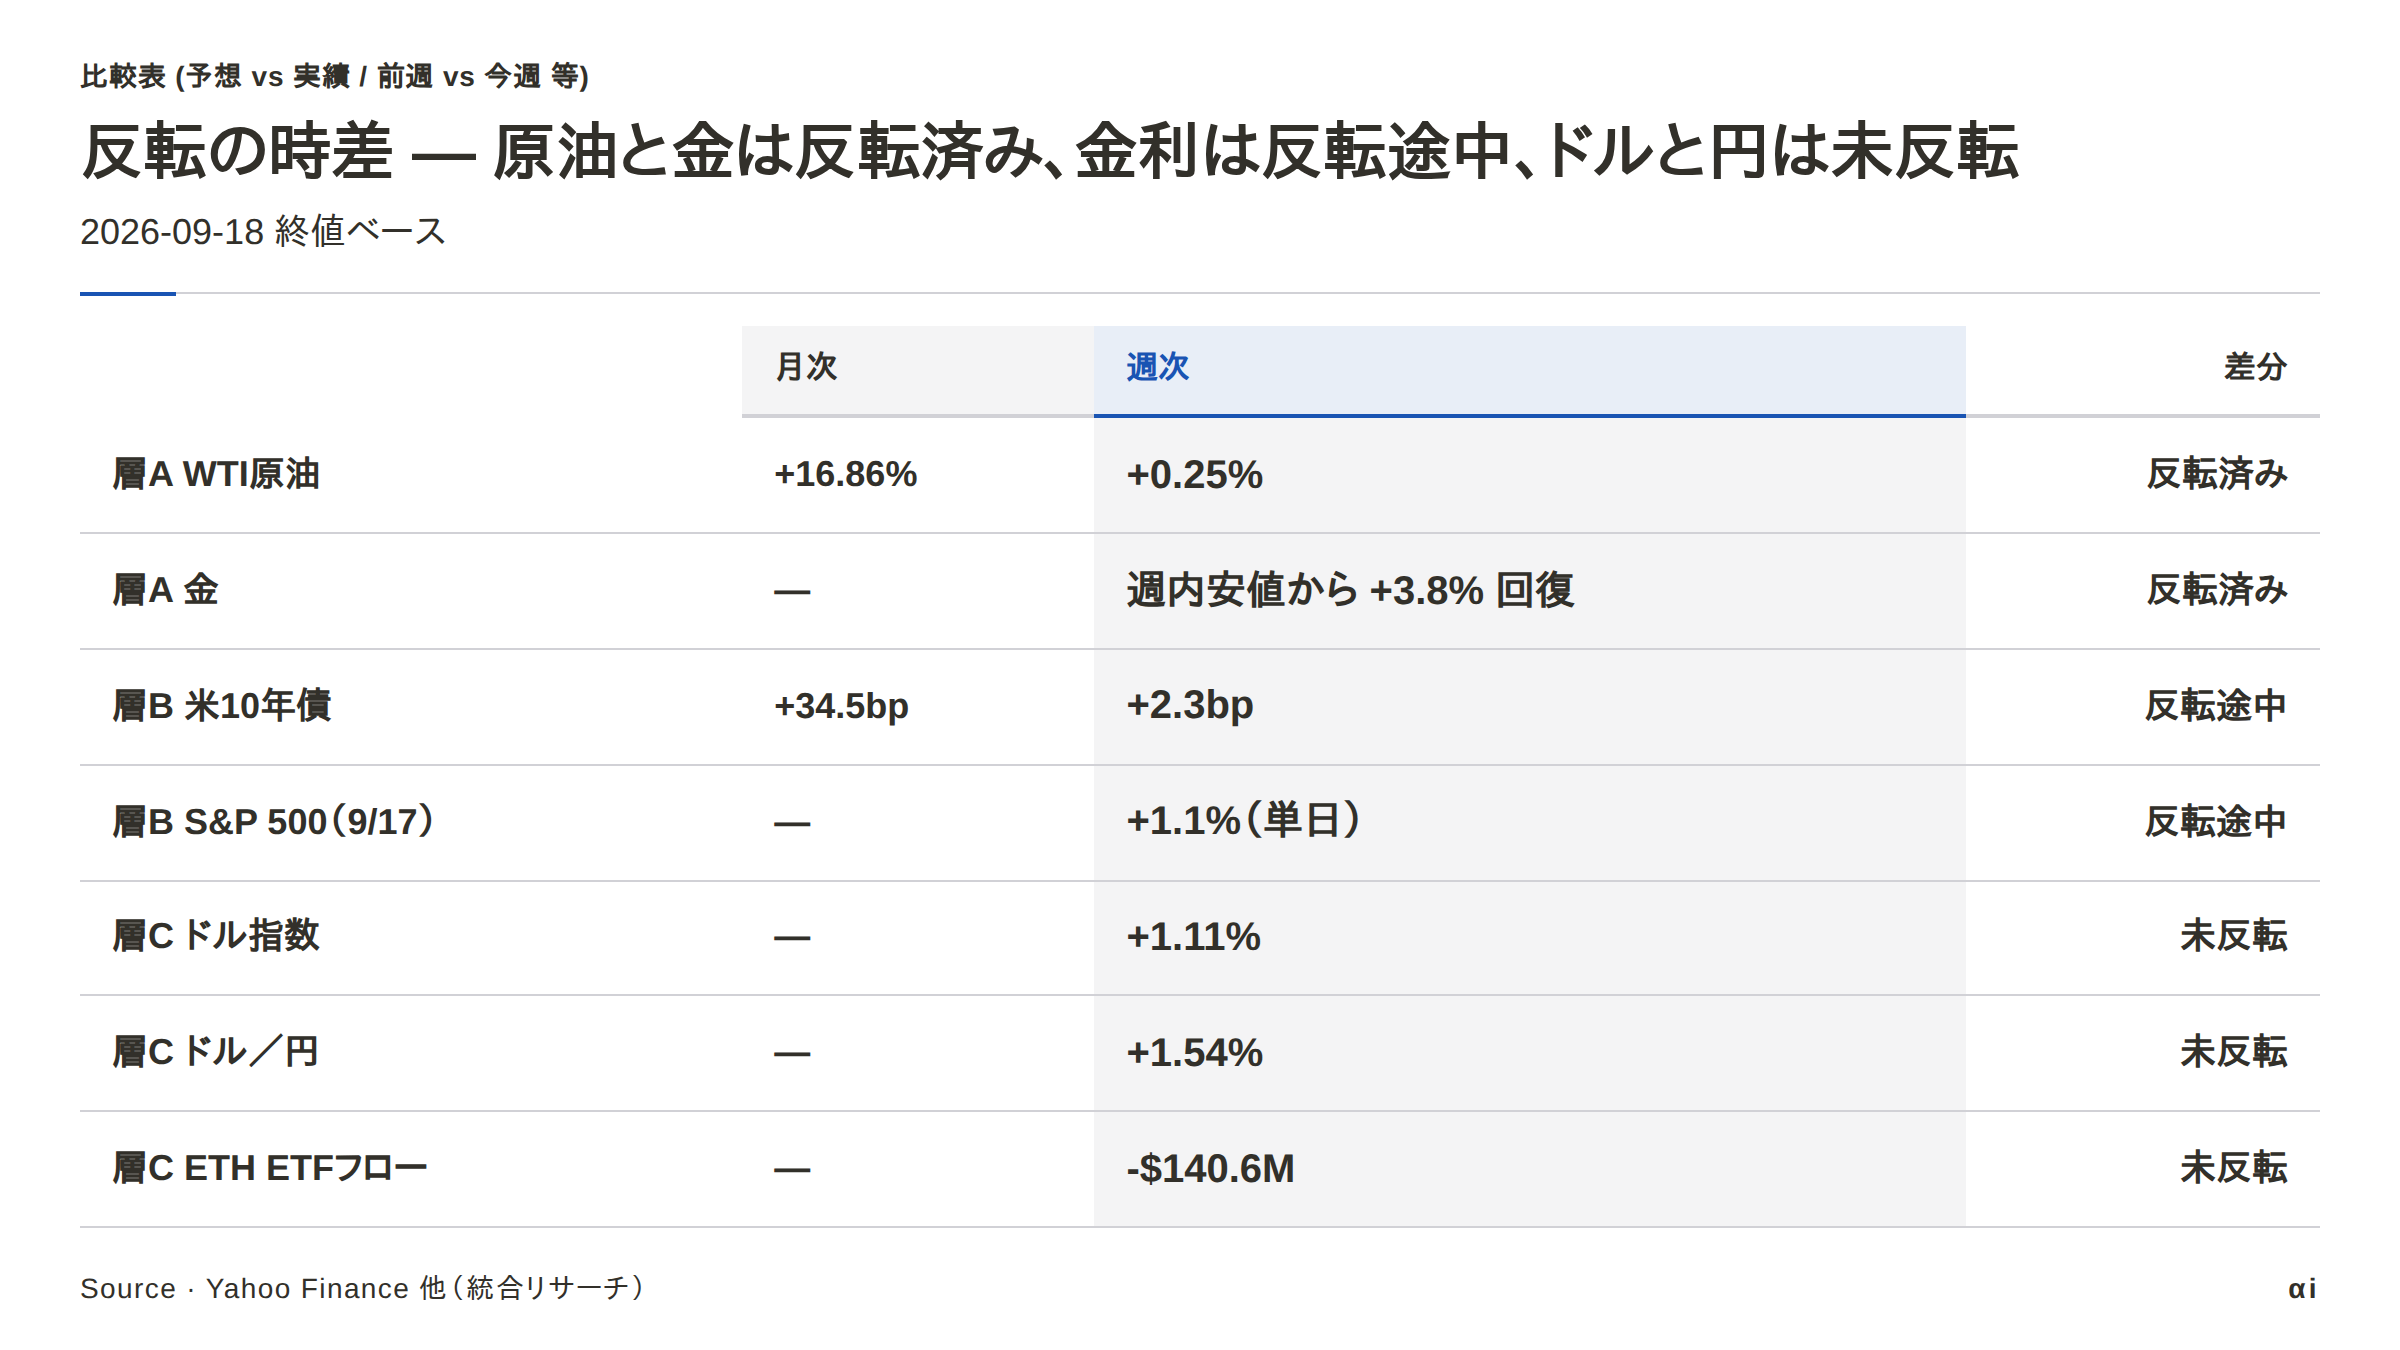
先週の値動きを反転の進行度で整理すると、層AはWTI原油と金、層Bは米10年債と9月17日の株反発、層Cはドル指数とドル円に分かれる。月次と週次のずれが裏付けだ。WTIは月次+16.86%に対し週次は+0.25%に圧縮され、米10年債は月次+34.5bpに対し週次+2.3bpに減速した。ドル指数とドル円は週次でも逆行していない。
波及には順序がある。起点の原油価格は物理的な供給制約で決まり、中銀の政策対応を経て金利へ写り、最後にドルと円へ届く。来週の最大の分岐点は、層A・層Bの反転が層Cまで達するかにある。
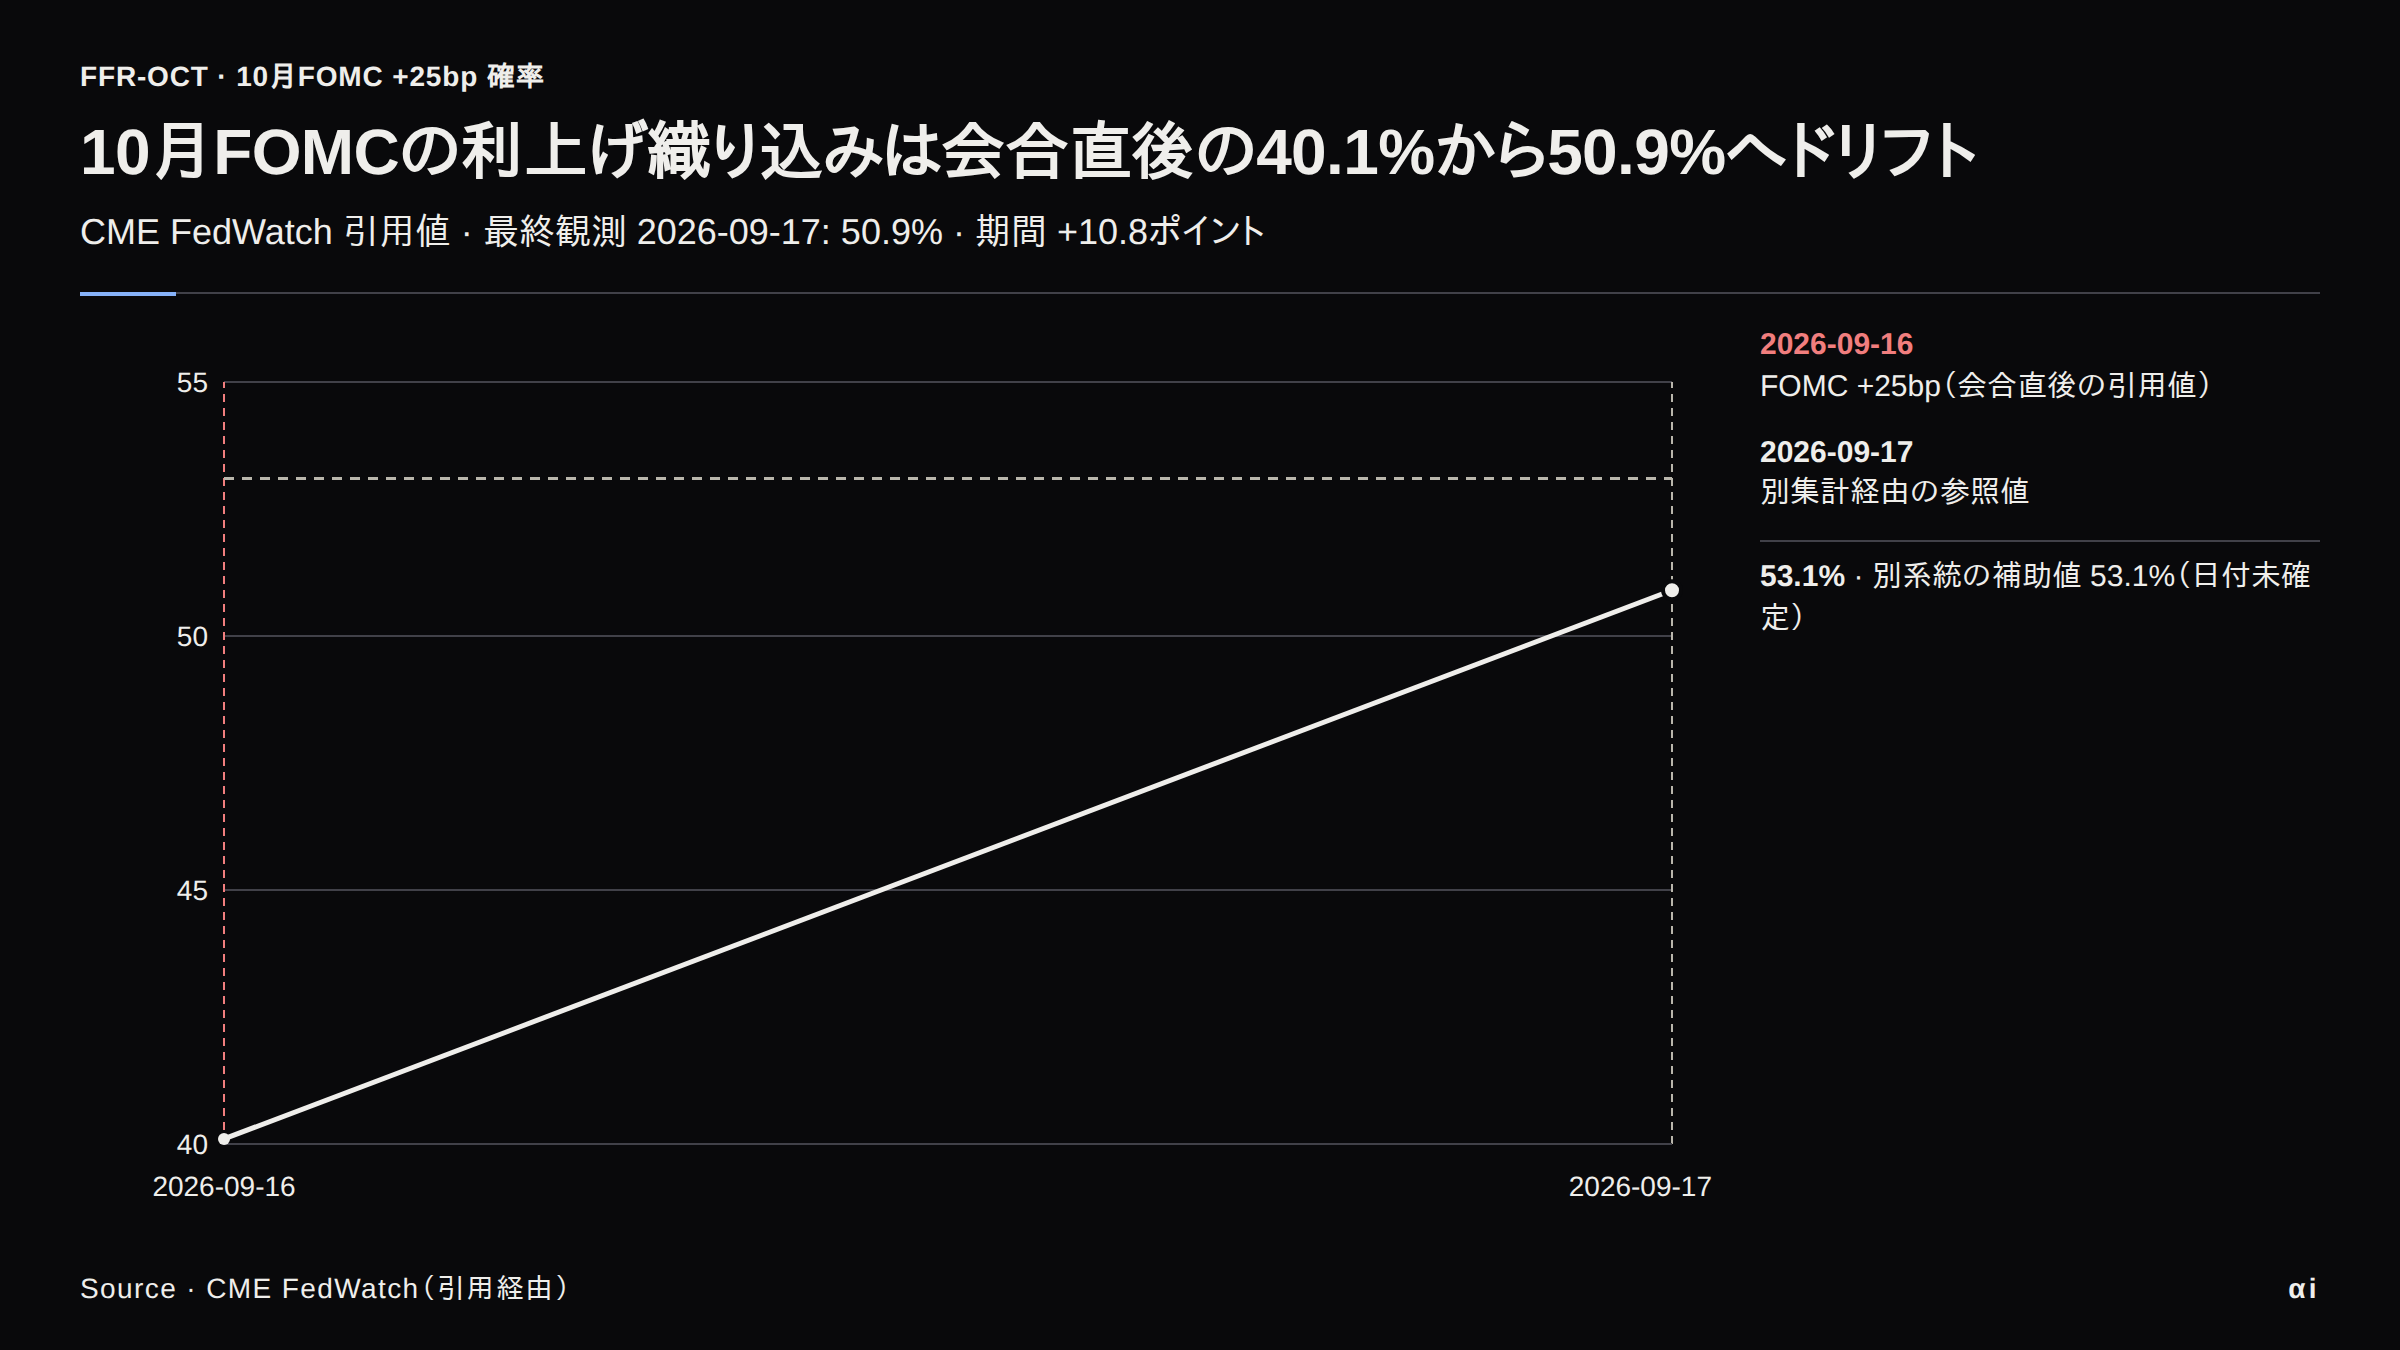
9月16日のFOMCでは、SEP(FOMC参加者の経済・金利見通し)の年末中央値が4.00〜4.25%となり、18人中16人が年内あと1回の利上げを想定した。市場の織り込みはさらにタカ派だ。CME FedWatch(金利先物から逆算する政策金利の織り込み指標)の10月利上げ確率は9月20日時点で40.1%(据置59.5%)だが、ドリフト途中の参照値は50.9%、別系統は53.1%に上る。53.1%は日付未確定の補助値だ。12月までにあと1回の利上げ織り込みは88.5%(同時点)で、来週の米指標群はこの乖離を裏付けるか解消するかの検証になる。
Warsh議長はフォワードガイダンス(先行きの政策指針の明示)を抑制する方針で、週内に連日予定されるFed高官の発言が織り込みを動かす数少ない手がかりになる。FRBのバランスシート側にも緊張がある。緩衝となるON RRP(翌日物リバースレポ施設)の残高はほぼ枯渇し、準備預金は前週比で増えたが増加の主因は未確定だ。緩衝のない構造では、以後の引き締めは準備残高に直接届く。
| 指標 | 値 |
|---|---|
| 準備預金 | 3.014兆ドル(前週比+1,190億ドル) |
| ON RRP(翌日物リバースレポ施設)残高 | 2.76億ドル |
| TGA(財務省一般口座) | 8,770億ドル(前週比-63億ドル) |
| IORB(準備預金に付される金利) | 3.90% |
準備預金の増加主因は未確定で、TGAの減少幅では説明できない。
日本側では、日銀の12月会合での追加利上げを約80%織り込んでいるとされる。報道経由の累積値で、単一会合のOIS(翌日物金利スワップ)織り込みは取得できていないため信頼度を割り引く。9月25日の東京都区部CPIがこの織り込みの検証になり、9月24日にはSNB(スイス国立銀行)の金融政策決定(0%据置がコンセンサス)がある。
FOMC声明は+25bpを12-0で決定。Warsh議長は追加利上げの条件に「基準は満たされていない」と述べつつ「will deliver price stability」と強調した。日銀声明は物価2%超の上振れリスクを明示した。
| イベント | 織り込み | ベース | 上振れ | 下振れ | キーレベル |
|---|---|---|---|---|---|
| 米指標群(9/23 flash PMI・9/25 耐久財・ミシガン確報) | 10月利上げ40.1%(9/20時点の引用値)、ドリフト補助値では53.1%。SEP年末中央値4.00〜4.25%より市場はタカ派。PMI・ミシガンの市場予想は取得不可、耐久財は前月比-0.50% | 指標が現状圏→織り込み維持で金利高止まり・ドル底堅く、層Cは動かず反転は層B止まり | 指標上振れまたは高官が10月を「live」と示唆→10月確率がさらに上昇→10年債5.04%突破でドル再上昇・ドル円160円試し | 指標下振れ→織り込み巻き戻し(40%割れが棄却ライン)→金利低下・ドル売りでドル円155.23円試し。金・BTCは利回り低下が支援 | FedWatch 10月確率 53.1%・40% / 10年債 5.04%・4.85% / DXY 100 / USD/JPY 163.99・155.23 |
| 東京都区部CPI(9/25)と日銀12月織り込み | 12月約80%(報道経由の累積値。単一会合の織り込み指標は未取得)、東京CPIの市場予想は取得不可。介入は遅延装置の実績(7-8月に15兆3,993億円・月次過去最大を投じて8.76円を動かしたが、その後+1.62円戻り、剥落率18.5%)で、9月分の実弾介入は10月末の財務省公表まで分からない | 声明トーンを支持→12月織り込み維持→ドル円は155.23〜163.99円のレンジ内で円売り圧力が残る | CPI上振れ→12月織り込み強化・前倒し観測→ドル円は155.23円試し | CPI下振れ→12月織り込み50%割れ→ドル円160円試し、協調介入か受忍かの局面へ | USD/JPY 157円台・160.00・163.99〜164 / 155.23 / 12月織り込み50% |
| ホルムズ通航量(日次観測・カレンダー外) | 通航4隻 vs 10日平均16隻の物理喪失は未回復。保険料3〜10%は物流プレミアムとして価格に織り込み済み | 4〜16隻の中間で推移→プレミアム維持→WTIは月次+16.86%の基調が残る | 新規被弾・復旧遅延→保険料再上昇・WTI再上昇→10年債の反転加速、層Cへ波及 | 16隻を5営業日連続超過または全復旧→プレミアム剥離→WTI 95ドル割れなら金利反転の失速を確認 | 通航16隻 / WTI 106・100・95ドル / 保険料3〜10%帯の縮小有無 |
その先の材料として、8月PCEデフレーターが9月30日に控える(対象週外で市場予想は未形成)。
株式(詳細): S&P 500は週次-0.08%の横ばいの下で内部は広く売られた。分岐は10年債5%攻防とマイクロン決算(9/22・米国時間)。
為替(詳細): 31年ぶりの利上げでも円売りは止まらず、支配変数は政策金利差2.625ppの絶対水準。155〜160円圏が基調で、160円接近なら介入帯、実質金利失速なら155.23円試し。
商品: 物理喪失は未回復、週末下落は迂回の成果。通航16隻回復が剥離トリガー。
暗号資産: 不利な条件が重なった中での週間プラスは均衡フローの産物。週間±5億ドル超で判定。
週末の3連続下落は供給不安の解消ではなく、物流の迂回成功だ。東西パイプライン被弾でホルムズ海峡の経路が寸断されたあと、オマーン沖のSTS(船から船への積み替え)輸送と中国仲介のフーシ抑制要請が代替経路を開いた。物理喪失は未回復で、通航量(1日あたりの隻数)は直近4隻対10日平均16隻、戦争リスク保険料は船価の3〜10%に上昇したままだ。
需給の緊張も続く。IEA推計の観測在庫は戦争以降5.07億バレル減、サウジ8月産量は623.8万バレル/日で1990年以来最低。需要側指標は未取得のため需要の強弱は断定しない。
106ドルから100.30ドルへの下落分は緩和の前払いと読める。物流プレミアム説の敗北条件は、通航16隻へ回復してもWTIが100ドル超を維持する場合で、9月26日の観測で誤りと判定する。
金は週間安値4,261.80ドルから4,424.90ドルへ急回復し、油価反落・金利後退・ドル軟化が同日に重なった。
金の現物ETF(上場投資信託)残高は7か月ぶりの高水準で、ビットコインとの同方向性を示す傍証になる。同一の買い手かどうかは残高データから分離できない。
分岐は通航量で決まる。ベースは4〜16隻の中間でWTIが100〜106ドル圏にとどまる。上振れは新規被弾・復旧遅延で106ドル再上抜けと層Cへの波及。下振れは16隻を5営業日連続超過か全復旧で、95ドル割れなら金利反転失速を確認する。
BTCは週次+5.55%の81,479.52ドル。FOMC利上げ・CLARITY Act上院頓挫・ドル指数100超と不利な条件が重なった週にプラスで耐えた。
現物ETFフローは往復で、週計+610万ドルの小幅流入は火・水曜の7億4,630万ドル流出を木・金曜の5億9,250万ドル流入(金曜単日+4億3,300万ドル)でほぼ回収した。売り手と買い戻し手が同一かは日次集計から識別できない。
ETH流出1億4,060万ドル・SOL流入6,070万ドル・BTCドミナンス58.88%・ステーブルコイン横ばいで、クラス退出でなく資産内ローテーションだ。
BTC-金の90日相関は0.86、BTC-S&P 500は0.18だが、別計測では-0.62対+0.40へ逆転する。平時は金連動・イベント時は株連動へ戻りうる二重構造と扱う。
規制は立法頓挫から行政主導へ移行し、SECは9月17日にトークン化株式の適用除外を、CFTCは暗号資産規則案を行政管理予算局へ提出した。
分岐はフローで決まる。ベースは週間±3億ドル圏の均衡で78,000〜84,000ドル消化。上振れは週間+5億ドル超かつ85,000ドル回復で均衡説を棄却。下振れは3営業日連続流出・累計5億ドル超か74,887ドル割れで、ETH流出の伝播が懸念だ。
9月21日〜25日の主なイベントを列挙する。経済指標・イベントは日付のみで示し、米企業決算と株価終値は米国取引日ベースとする。市場予想が確認できていない指標は「予想未取得」とする。
| 日付 | イベント | コンセンサス / 織り込み | 見るべき点 |
|---|---|---|---|
| 9/22 | 米10年実質金利(FRED)の週次更新 | 予想値なし | 9/17・9/18分が確定し実質金利の現在地が固まる。名目10年の「5%」攻防と併せて層Bの判定材料 |
| 9/22(米国時間) | Micron決算 | コンセンサスは一次ソースで確認できず、イベント名のみ | 株式側の主役材料。発表日自体はソース間で不一致 |
| 9/23 | 各国flash PMI(米・欧州・英) | 予想未取得 | 景気感が10月織り込みを動かすか。方向注意のみ |
| 9/23 | EIA週次石油統計 | 予想値なし | 在庫の方向。内訳(製品供給・稼働率)は未取得のため需要断定はしない |
| 9/24 | SNB金融政策決定 | 0%据置コンセンサス(織り込み%は取得不可) | スイスフランはドル指数の構成通貨。据置ならユーロ安主体のドル高構造は維持 |
| 9/24 | 日本PMI / 日銀1.25%適用開始 | 予想未取得 | 新金利の適用開始。市場金利の追随を見る |
| 9/25 | 米耐久財受注(8月) | 前月比-0.50%コンセンサス | 内需の強さが金利・ドルをどう動かすか |
| 9/25 | 東京都区部CPI | 予想未取得 | 日銀12月織り込みの維持可否 |
| 9/25 | ミシガン大消費者信頼感指数 確報 | 予想値が系統間で食い違うため掲載しない | インフレ期待の方向 |
| 週外 9/30 | 8月PCE | 対象週外・コンセンサス未形成 | 「その先の材料」。10月織り込みのポジション形成期 |
これらの日付のほか、ホルムズ海峡の日次通航数・東西パイプラインの復旧発表・財務省と日銀の介入関連ヘッドラインが週内を通じたトリガーになる。
本稿の中核となる主張5件について、観測指標・閾値・期日をあらかじめ固定する。現在地はWTI 100.30ドル・ホルムズ通航4隻・米10年債4.9980%・ドル指数100.22・ドル円156.85円・BTC 81,479.52ドル・BTC現物ETF週計+610万ドルで、表の閾値はいずれも現時点で未充足だ。実績との答え合わせは次回号で行う。
| 主張 | 観測指標 | 閾値 | 期日 |
|---|---|---|---|
| 原油の週末下落は物流迂回の成果で物理喪失は未回復(層A) | ホルムズ日次通航数・WTI | 通航16隻を5営業日連続超過 or パイプライン全復旧で「プレミアム存続」を棄却。16隻回復でもWTI 100ドル超維持なら物流プレミアム説自体を棄却 | 2026-10-04(敗北判定 2026-09-26) |
| 反転は層C(ドル・円)まで達する(時差連鎖) | 通航数・WTI・10年債・DXY | 通航16隻回復かつWTI 95ドル割れの局面で、10年債5.00%超・DXY 100超が維持されるなら棄却(原油単一変数説の失敗) | 2026-09-30 |
| 10月織り込みはSEP中央値よりタカ派に置かれている | CME FedWatch 10月確率 | 週内日次で53.1%(補助値)を上抜ければドリフト継続で支持、40.1%(9/20引用値)を割れば棄却。どちらの基準点が現在地かに依らず帯を出た側で判定 | 2026-09-25 |
| USD/JPYの非対称(天井163.99〜164・床155.23+12月約80%) | USD/JPY日次/週次終値・日銀12月織り込み | 164円を終値で2日連続超過、または12月織り込み50%割れで棄却。155.23円の週次終値割れで床の実在を確認 | 10月末(床判定 2026-10-09) |
| BTCの有事耐性は均衡フローと金連動の産物 | BTC週次終値・現物ETF週間純フロー・ETH/SOLフロー | 74,887ドル割れ or 週間-5億ドル超で棄却。+5億ドル超かつ85,000ドル回復で「現物の強さ」へ昇格。SOL流出転じかつETH流出-3億ドル超でローテーション説も棄却 | 2026-10-02(週次集計 2026-09-26) |
本セクションのURL列挙は本文字数の計測対象外。数字の裏取りに使った一次ソースのみを列挙する。
※ ホルムズ通航隻数・戦争リスク保険料・IEA在庫推計・サウジ産量・金ETF残高・準備預金群・BTC相関・日銀12月織り込み(報道経由の累積値)は取材時に記録した一次情報由来で、一次ソースURLの転記が未完了のため本欄には列挙しない。
3件の指標を掲載順に表示。単位: 隻/日。
| ラベル | 値(隻/日) | グループ | 備考 |
|---|---|---|---|
| 直近(9/17) | 4隻/日 | 現状 | — |
| 10日平均 | 16隻/日 | 平常時 | — |
| 戦前 | 100隻/日 | 平常時 | — |
3件の指標を値の小さい順に表示。単位: 百万ドル。
| ラベル | 値(百万ドル) | グループ | 備考 |
|---|---|---|---|
| ETH | -140.6百万ドル | 流出 | — |
| BTC | 6.1百万ドル | 流入 | — |
| SOL | 60.7百万ドル | 流入 | — |