ドル円の来週は実質金利が決める:日銀の31年ぶり高水準への利上げでも円売りは止まらず(2026-W39)
ドル円は週次+1.54%の156.85円。日銀が政策金利を31年ぶりの高水準1.25%へ引き上げた週にも円売りが進んだ。牽引は名目金利ではなく米実質金利(週内+8bp)で、来週の分岐は実質金利2.60%割れとドル指数100割れの有無。
Live Chart
この号で取り上げた銘柄
この記事は役に立ちましたか?
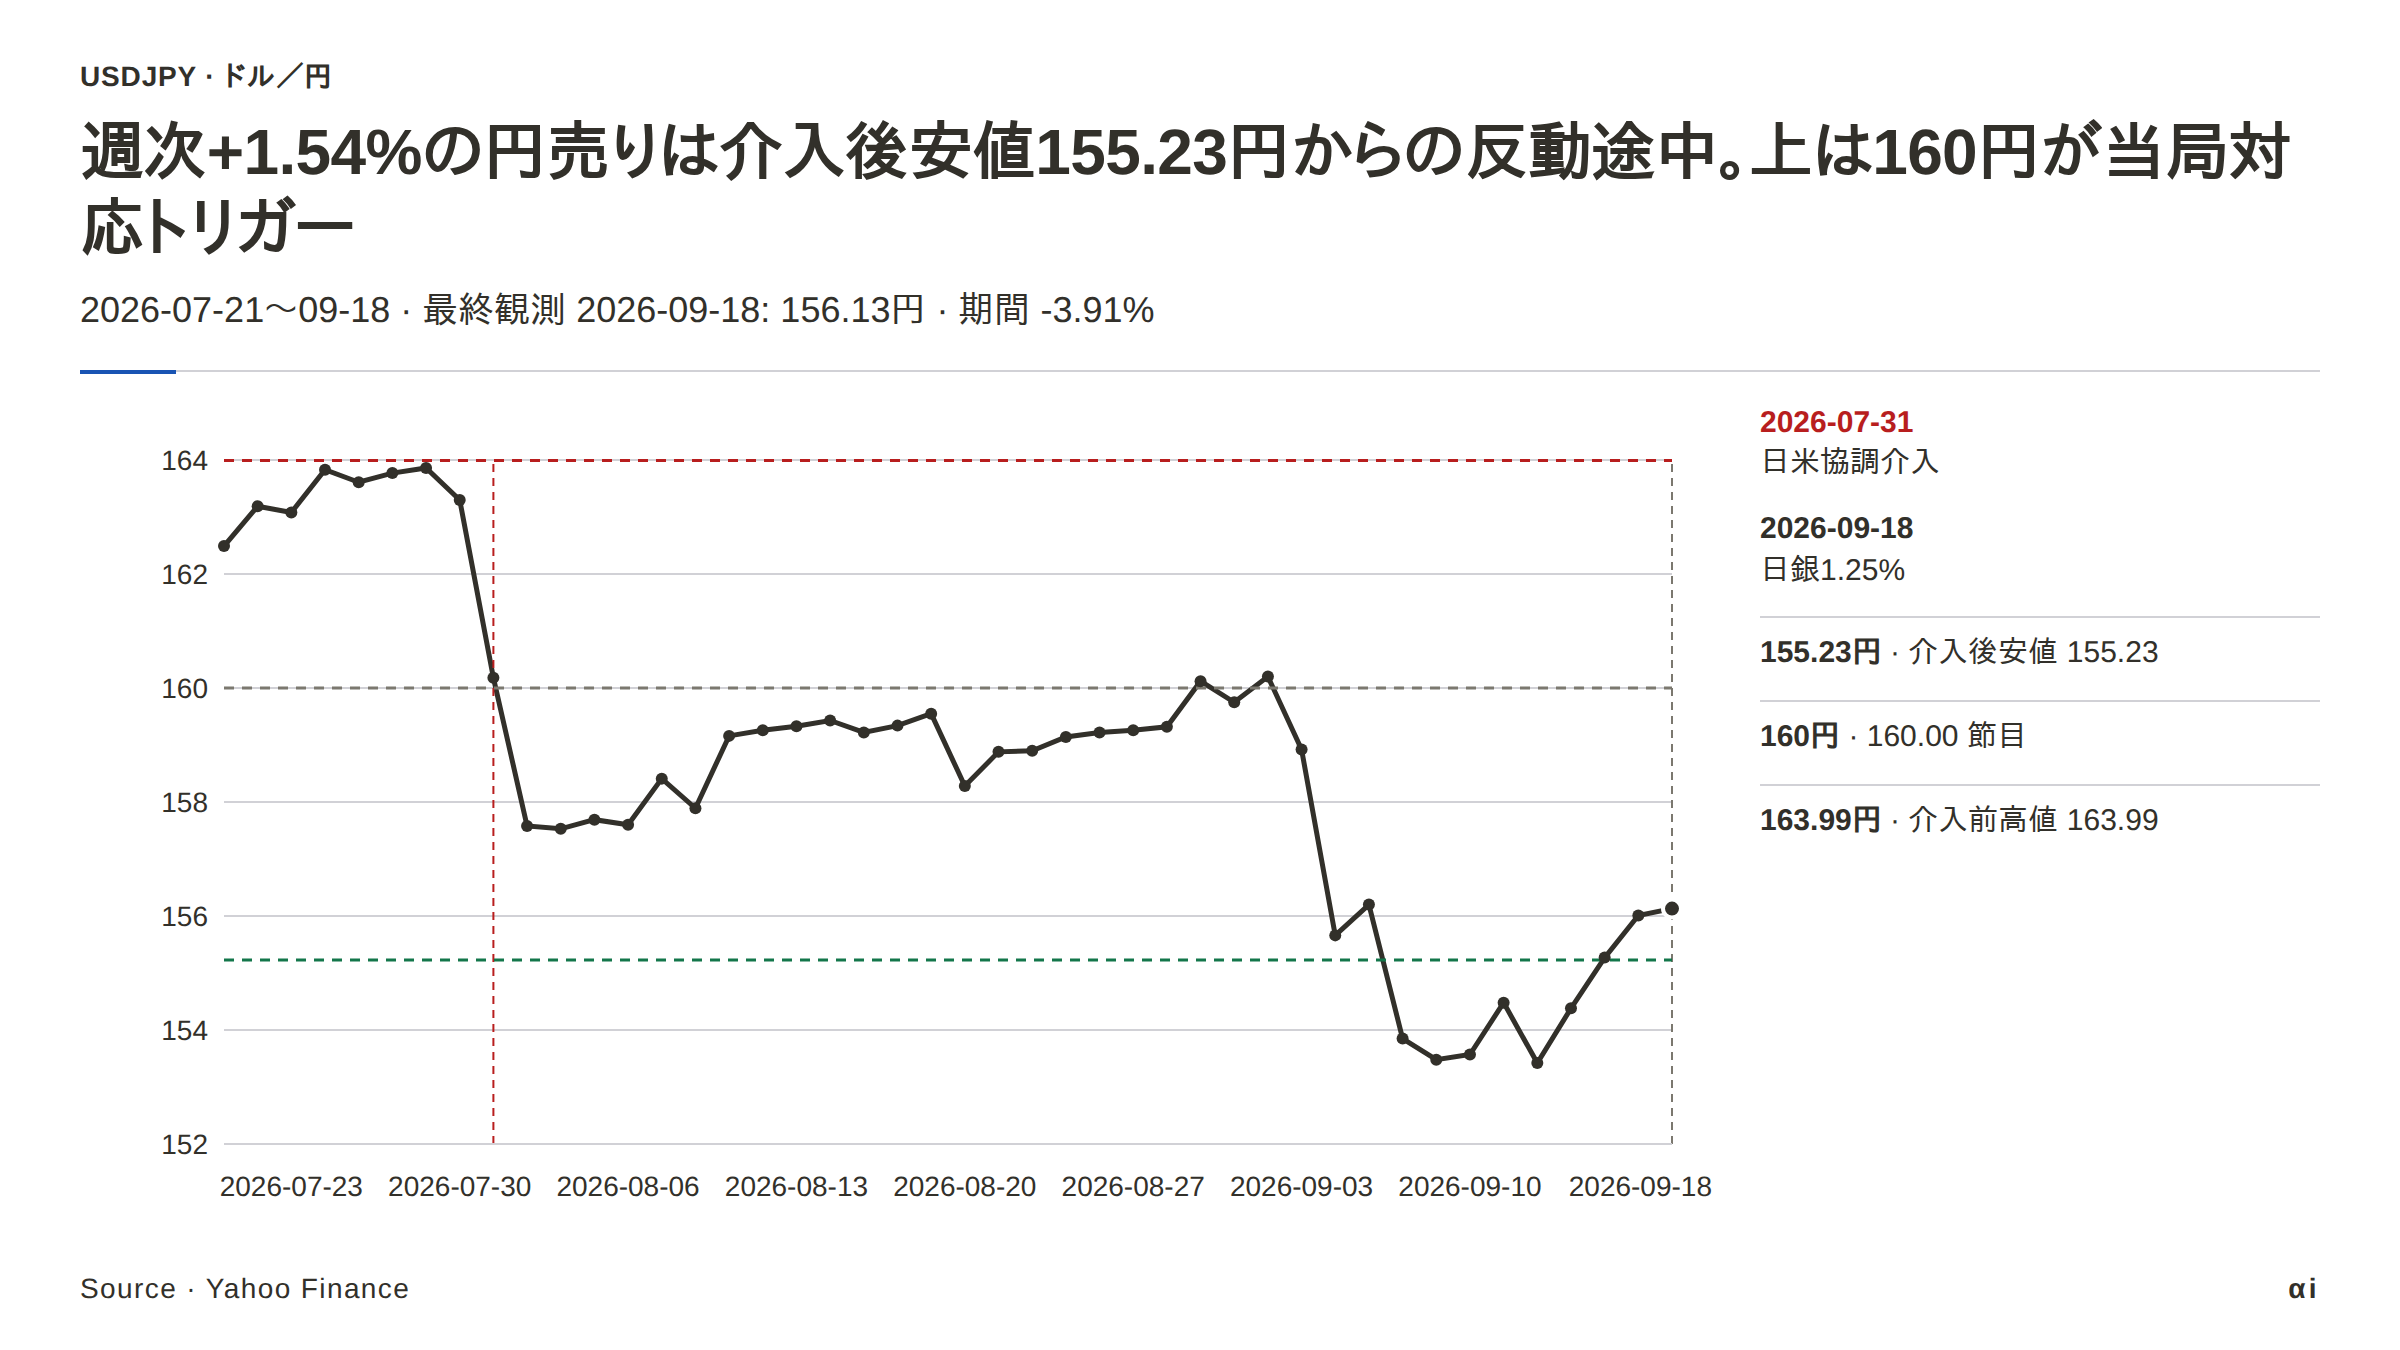
ドル指数の上昇はドル高、ドル円の上昇はドル高(円安)、ユーロドルの上昇はドル安を意味する。先週(9月14日〜18日)のドル円は週次 +1.54% の156.85円で引け、日銀が政策金利を31年ぶりの高水準である1.25%へ引き上げた週に円売りが進んだ。ドル指数は +1.11% の100.22で100の大台を回復した。このドル高の牽引役は名目金利ではなく実質金利と、部分週の内訳では示唆される。米10年物TIPS実質利回りは週内の部分期間(9月11日〜16日)で +8bp 上昇し、名目10年債の週次上昇 +2.3bp を上回った。来週のドル円はベースで155〜158円圏の円売り継続寄りと見る。実質金利が2.60%を割りドル指数が100を割るなら、介入後安値の155.23円試しへ転換する。
先週は日米欧の中銀が同じ週にそろって利上げする週だった。ECB は9月10日に預金ファシリティ金利を2.50%へ25bp引き上げ、FRB は9月16日にフェデラルファンド金利の目標レンジを3.75〜4.00%へ25bp引き上げた(12対0の全会一致)。日銀は9月18日に無担保コール翌日物の誘導目標を1.00%程度から1.25%程度へ引き上げた。主要3中銀の同時利上げは2006年以来20年ぶりで、共通の理由は中東紛争由来の原油高が生むインフレ圧力だ。
| USDJPY | 156.85 | +1.54% | -0.90% | — |
| EURUSD | 1.15 | -1.03% | -0.77% | — |
| DXY | 100.22 | +1.11% | +1.41% | — |
週次ベースの値動きを確認する。ドル円は週次 +1.54% で終値156.85円。月次では -0.90% の円高方向で、週次と月次で符号が逆転した。週内には一時157円台に乗せている。ユーロドルは週次 -1.03% の1.1490で、ドル指数は +1.11% の100.22。ドル高は対円だけでなく対欧州でも進んだ。
週を通じた最大の事実は、日銀の決定を市場が吸収して円売りが進んだ点にある。9月18日の決定は7対2の多数決で、浅田・佐藤両審議委員が据置きを主張して反対した。1.25%は1995年以来31年ぶりの高水準で、大規模緩和の終了以降では最短となる3か月ぶりの追加利上げだ。植田総裁は会見で「政策の局面が変化した」と述べ、追加利上げのペースへの回答は避けた。それでも東京市場では決定後に約1円の円安が進み、ドル円は一時157円台に乗せて156.85円で週を終えた。新しい誘導水準の適用は9月24日だ。
ECB(9月10日)・FRB(9月16日)・日銀(9月18日)が同じ週に利上げするのは2006年以来20年ぶり。共通の引き金は中東紛争由来の原油高で、週央にはWTIが一時106ドル近辺の約4か月ぶり高値をつけた。ECB は2026年のインフレ見通しを3.0%に据え置きつつ2027年を2.5%・2028年を2.1%へ上方修正し、FRB は2023年以来初の利上げを全会一致で決めた。
日米の市場金利も動いた。10年国債利回りは日銀決定後に3.03%まで上昇し、約30年ぶりの高水準をつけた。ただしこの値は集計サイト経由の日中値ベースで、週次の確定終値はまだ確認できていない。政策金利の引き上げに市場金利がどこまで追随したかは、週次確定値が出そろってから判定する。米国側では10年債利回りが週央に一時5.04%まで上昇し、2007年以来初めて5%を超えた。週末の終値は4.9980%(週次 +2.3bp)で、5%台は定着しなかった。この「5%拒否」は、週次のドル高を名目金利の上昇だけでは説明できないことを示す最初の兆候と読める。FOMC 直前に発表された8月の小売売上は前月比 +1.2%(市場予想 +0.8%)と強く、利上げの判断を内需の強さが裏付けた。金もFOMCの利上げで週央に4,261.80ドルの週間安値をつけており、金利上昇の圧力は為替以外の資産にも及んでいた。
残った問いは2つある。1つは、日銀の正常化が進む週に円が対ドルだけでなく主要通貨に対して一様に売られた理由だ。もう1つは週次 +1.11% のドル高の質だ。名目10年債の週次上昇は +2.3bp にとどまる一方、9月16日までの部分週データでは10年物TIPS実質利回りが +8bp 上昇しており、上昇の内訳は実質金利主導を示唆する。9月17日・18日分は翌営業日更新の公表待ちで、週次全体としての断定はまだできない。この2つの論点が来週のシナリオの起点になる。
来週(9月21日〜25日)のドル円を動かす材料は、(1)金融政策(FRB の10月会合に向けた織り込みと実質金利、日銀の新誘導水準が9月24日に適用開始)(2)本邦当局の介入リスク(3)クロス通貨動向(ユーロ安を主犯とするドル高の構造)の3点だ。
中銀のスタンスを相対構造で対比すると、ドルの方向を左右する主変数は FRB の政策パス再評価で、日銀は新水準の適用待ち、欧州側は通貨売りの主体という位置づけになる。数値で順位を付けられる定量指標は揃っていないため、序列ではなく役割の違いとして示す。
| 中銀 | 直近の決定 | 来週の焦点 |
|---|---|---|
| FRB | 9月16日に25bp利上げ(3.75〜4.00%、全会一致)。年末の政策金利中央値は4.00〜4.25% | 高官講演が連日。10月織り込みと実質金利の伸び |
| 日銀 | 9月18日に1.25%へ利上げ(7対2)、適用は9月24日 | 新水準適用後の国内景気指標(9月24日 flash PMI、9月25日 東京都区部CPI) |
| ECB | 9月10日に25bp利上げ(預金ファシリティ2.50%) | 9月23日 ユーロ圏 flash PMI。ユーロ売りが続くか |
| BoE | 3.75%据置(6対3) | ポンドは対ドルで売られた側に位置する |
3つの材料の役割は異なる。材料①の金融政策は方向そのものを決める主変数で、先週のドル高が部分週の内訳で実質金利主導を示唆されている以上、実質金利が上がり続けるか止まるかがドル円の方向に直結する。材料②の介入リスクは方向ではなく変動率に効く材料で、実弾が入れば瞬間的に数円の円買いが走る一方、実績上の持続性は限定的だ。材料③のクロス通貨動向は、ドル高の内訳がユーロ安に偏る構造が続くかを監視する入口になる。
市場の織り込みはほぼ五分だ。CME FedWatch の引用集計では、10月27〜28日のFOMC で政策金利の据置きが59.5%、25bpの追加利上げが40.1%となる(決定直後の9月16〜17日時点の値。時点により40.1〜53.1%の揺れがあり、CME の公式ページでの直接確認はまだ済んでいない)。12月までにあと1回の利上げの累積織り込みは88.5%(同じく引用経由・時点未特定)に達する。9月会合の経済予測では年末の政策金利中央値が4.00〜4.25%と示され、18人中16人が年内の追加利上げを想定した。
| 対象会合・集計時点 | 据置 | +25bp | 備考 |
|---|---|---|---|
| 10月FOMC・決定直後(9月16〜17日) | 59.5% | 40.1% | CME FedWatch の引用値。50bp利上げは0.5% |
| 10月FOMC・9月17日時点の別集計 | 未記載 | 50.9% | 前日43.5%から上昇。集計経路の異なる引用値 |
| 12月までの累積(時点未特定) | 9.4% | 48.1% | 累積+50bpは42.5%。掲載時点が特定できないため参考扱い |
いずれも CME FedWatch 本体ページの直接確認は済んでおらず、引用経由の値として扱う。
本当の焦点は、実質金利が名目金利の天井の内側でどこまで伸びるかにある。米10年物TIPS実質利回り(DFII10)は週内で9月11日の2.60%から9月16日の2.68%へ +8bp 上昇した。名目10年債の週次上昇は +2.3bp にとどまり、部分週の内訳では名目上昇の主体は期待インフレではなく実質金利だ。実質主導の上昇は期待インフレ主導より質が健全で、ドル買いの持続性が高いと読める。
実質金利は名目金利から期待インフレを差し引いた金利で、物価上昇を割り引いても市場が要求する利回りを示す。10年物TIPS(物価連動国債)の実質利回りは FRED の DFII10 系列で日次公表される。今回の値は9月16日までの部分週で、17日・18日分は翌営業日更新の公表待ちだ。
系列: DFII10(10年物TIPS実質利回り)の週内推移(単位: %)。期間: 2026-09-10〜2026-09-16。開始: 2.55、終了: 2.68、最小: 2.55、最大: 2.68。傾向: 上昇。
| 日付 | 値 | 単位 |
|---|---|---|
| 2026-09-10 | 2.55 | % |
| 2026-09-11 | 2.6 | % |
| 2026-09-14 | 2.6 | % |
| 2026-09-15 | 2.62 | % |
| 2026-09-16 | 2.68 | % |
名目の天井試しは起きている。10年債は週央に5.04%をつけたあと週末4.9980%へ押し戻された。実質金利が +8bp 伸びる間に名目が5%の手前で止まった事実は、実質側の伸び余地も名目の天井に制約され始めたと解釈できる。エンジンが実質金利なら、失速の判定は名目ではなく実質側の水準で行う。
日本側の材料は新水準の適用だ。1.25%は9月24日に適用開始し、政策金利差はFF目標中央値3.875%との差で2.625pp残る。政策層が動いても市場金利が追随しなければ円の絶対水準は変わらない。週内に円が売られ続けた構造は、この2層のずれで説明できる。
9月18日の金融政策決定会合では、無担保コール翌日物の誘導目標を1.00%程度から1.25%程度へ引き上げる案が7対2で可決された。浅田・佐藤両審議委員が据置きを主張して反対した。植田総裁は会見で「政策の局面が変化した」と述べ、追加利上げのペースについては具体的な回答をしなかった。
来週の分岐は実質金利の動きで決まる。ベースは実質金利が現水準を維持するケースで、ドル円は156円を軸に155〜158円圏を想定する。上方向は実質金利が再加速して名目10年債が5%へ再トライする場合で、157円台の回復を経て160.00円が視界に入る。下方向は実質金利が2.63%、続けて2.60%を割り、ドル指数が100を割る場合で155.23円試しになる。名目10年債が終値で5.10%を上抜けるなら「5%拒否」の読み自体が棄却される。
介入の実績を効果の関数として整理する。7月30日〜8月26日期間の円買い介入額は15兆3993億円で、月次ベースの過去最大だった。内訳は7月30日の単独介入が約8兆4500億円、7月31日の日米協調介入が約5兆3300億円と推計され、協調介入としては約28年ぶりの実施だった。
財務省の「外国為替平衡操作の実施状況」によると、7月30日〜8月26日期間の円買い介入額は15兆3993億円で月次ベース過去最大。ドル円は7月23日に163.99円(約39年8か月ぶりの円安)をつけたあと、介入を受けて一時155.23円まで円高に振れた。介入期間の下落率 -4.6%(期間ベース)と、高値163.99円→安値155.23円の下落幅8.76円(両端値ベース)は基期が異なる別の測定だ。
効果の実測は限定的だった。介入後の安値155.23円から、ドル円は週末の156.85円まで1.62円を戻した。下落幅8.76円に対する戻りの剥落率は18.5%(1.62円÷8.76円)で、実弾の効果は2か月で薄れている。しかもこの戻りは、財務相が「更なる協調介入を実施することも躊躇しない」との談話を発出したあとに止まらなかった分だ。口先の牽制はすでに織り込まれている。
口先と実弾は別物として扱う。明言後も戻りを止められなかった以上、155〜160円圏での口先の追加発言は織り込み増分を生まない。円買い方向のサプライズは実弾の観測で、その場合でも実測の効果関数は介入期間 -4.6% 級の即効で持続は限定的だ。ドル円が160円に到達しても口先止まりなら、効用逓減が進んで戻り売りの水準は上へずれ、162〜164円ゾーンが視界に入る。
| 種別 | 直近の実績 | 効果の実測 | 来週の扱い |
|---|---|---|---|
| 実弾(円買い介入) | 7〜8月に15兆3993億円(月次過去最大) | 介入期間の下落率 -4.6%。戻りは下落幅8.76円の18.5% | 観測されれば急反応。持続は限定的 |
| 口先(当局発言) | 財務相「更なる協調介入も躊躇しない」 | 明言後も155.23円→156.85円へ1.62円の戻り | 織り込み済み。反応は短命 |
不可視の項目が1つ残る。9月分の介入実施有無は、財務省の月次公表が10月末まで出ないため現時点では不明で、「介入はなかった」とは断定できない。
週次 +1.11% のドル指数上昇を構成通貨別に分解する。指数の構成ウェイトに各通貨の週次変化率を掛けた一次近似で、ユーロの寄与は57.6%×1.03%≈0.59pt、円の寄与は13.6%×1.54%≈0.21ptとなる。ポンド・カナダドル・スウェーデンクローナ・スイスフランの4通貨をまとめた残差は約0.31ptで、確定寄与の合計0.80ptと合わせて1.11ptとなり、週次上昇 +1.11% と算術的に一致する。ドル高の最大寄与はユーロ安で、円の寄与は副次的だ。
この構造が意味するのは、円の反転にはドル全体の反転が要るという点だ。対円ではユーロ円・豪ドル円もドル円と同方向に上昇しており、週内の円売りは対ドル固有ではなく主要通貨に対して一様だった。円単独の材料では戻りは限定的で、ユーロドルの反発によるドル全体の反転がない限り、円売りの構造は残る。
| ペア | 週次変化 | 備考 |
|---|---|---|
| ポンドドル | -0.92% | ドル高の残差側と整合。寄与に直すと約0.11pt |
| ユーロ円 | +1.16% | 対円でドル円と同方向 |
| 豪ドル円 | +1.44% | 同上 |
いずれも集計サイト(exa.ai)の日次終値から前週末(9月11日)→当週末(9月18日)の2点で導出した参考値で、Yahoo Finance のデータでの照合はまだ済んでいない。
シナリオは3分岐だ。ベースは欧州側の売りが小幅に継続するケースで、ドル指数の高止まりに合わせてドル円も高値圏を維持する。上方向はユーロドルの続落でドル指数が再上昇する場合で、利差以外のドル買いが157円台を支える。下方向はユーロドルが1.1600を回復する場合で、ドル全体の反転がドル円を155円台へ戻す。
3つの材料の織り込み・条件・方向を一覧にする。
| 材料 | 織り込み | ベース | ドル円上方向(円売り進行) | ドル円下方向(円買い戻し) | キーレベル |
|---|---|---|---|---|---|
| 金融政策(10月FOMC 織り込みと実質金利) | 決定直後時点で10月据置59.5%・追加利上げ40.1%(CME FedWatch 引用値)。日銀新水準1.25%は9月24日適用 | 実質金利が現水準を維持 → 156円軸の155〜158円圏 | 実質金利の再加速・名目5%再トライ → 157円台回復、160.00円が視界 | 実質金利が2.63%→2.60%割れ、ドル指数100割れと重なれば155.23円試し | 上値157円台 / 160.00円、下値155.23円 / 155.00円。実質金利2.63% / 2.60%、名目5.04% / 5.10% |
| 介入リスク | 口先牽制は織り込み済み(明言後も1.62円の戻り実績)。実弾は9月分が10月末公表まで不可視 | 155〜160円圏では口先追加のみ → 反応は短命で織り込み増分なし | 160円到達でも口先止まり → 効用逓減で戻り売り圏が上へずれ、162〜164円ゾーンが視界 | 実弾観測 → 介入期間 -4.6% 級の円買い反応(実測の効果関数)も持続は限定的 | 上値160.00円(当局対応トリガー)/ 163.99円、下値155.23円 |
| クロス通貨(ユーロ安主犯構造) | ユーロドル -1.03% がドル指数 +1.11% の最大寄与(約0.59pt)。欧州側の売りの巻き戻しがドル全体の方向を決める | 欧州側の売りが小幅に継続 → ドル指数高止まりでドル円も高値圏維持 | ユーロドル続落でドル指数再上昇 → 利差以外のドル買いで157円台 | ユーロドル 1.1600回復 → ドル全体反転で155円台回帰 | ユーロドル1.1600、ドル指数100、ドル円は金融政策と共有 |
先週の円売りは、政策金利差と市場金利差の2層に分けると説明がつく。政策金利差はFF目標中央値3.875%と日銀1.25%の差で2.625ppある。市場金利差は米10年債4.998%と日本10年債の差で約1.97ppだ(日本側の3.03%は集計サイト経由の参考値で週次確定終値は未確認)。政策層の変化は市場層が追随しない限り価格の絶対水準を変えない。2.625ppの壁が残る限り、キャリー採算の円売り理由は消えない。
低金利通貨の円を借りて高金利通貨で運用する取引。金利差が運用益の源泉で、利差が縮まると巻き戻し(円買い)が起きる。
連動の崩れもある。日米同幅の利上げで週次の政策金利差は変わらなかった。円は週次 +1.54% 売られた。利差だけでは説明のつかない円売り成分が存在し、帰属は介入警戒・実需フロー・ポジション解消などに分かれ、ここでは断定しない。
ポジションの符号も逆だ。CFTC の週次建玉報告で投機筋の円ポジションは9月8日時点でネットロング +10,800枚へ回転済みだった。買い側に回り切った投機筋の下での週次 +1.54% の円売りは、売り主体が非投機の実需フローだったことを示唆し、「キャリー再積みが円を売った」説明とも逆方向にある。確定する直接指標はない。
9月8日時点の確定値: 円ネットポジションは +10,800枚のネットロング(週次変化 +103,000枚)。Leveraged Funds は -49,098枚のネットショート残(前週 -102,188枚から縮小)。9月15日時点の円ネットロング120,359枚は報道引用のみの未確認値のため使わない。
| 円買い側のシグナル | 円売り側の実績 |
|---|---|
| 投機筋が円ネットロングへ回転(9月8日確定 +10,800枚) | 週次 +1.54% の円売りが進行(終値156.85円) |
| 財務相が「更なる協調介入も躊躇しない」と明言 | 明言後も155.23円→156.85円へ1.62円の戻り |
| 日銀利上げもFRB同幅の利上げで政策金利差は2.625pp不変 | 市場金利差は約2%弱を維持し対円一様売り |
| 月次は -0.90% の円高方向 | 週次は +1.54% の円売りで符号が逆転 |
この読みには反証が残る。9月分の介入有無は10月末まで不明で、実弾が入っていたなら「口先の効用逓減」の帰属が変わる。月次 -0.90% は7〜8月の介入局面を期間に含み、「月次円高内の反動」自体が期間依存だ。
来週の判定に使う水準を並べる。
前週号(W38)の推定ラインは本稿の取材でアーカイブを参照できなかったため、前週号からの差分の併記はしない。
この号の主張のうち、来週末までに判定可能なものを検証形式で置く。閾値の列には判定線と併せて観測時点の現値を括弧で記した。主張が外れた場合にどの水準で棄却するかを先に決める形式で、結果を書き込む列は設けていない。判定は来週の週次レポートで行う。
| 主張 | 観測指標 | 閾値 | 期日 |
|---|---|---|---|
| ドル高のエンジンは実質金利(部分週の内訳での示唆。名目の5%拒否は最初の失速兆候) | 10年物TIPS実質利回り(DFII10)とドル指数 | 反証は実質金利2.60%割れかつドル指数100割れ(現値2.68%・100.22)。「5%拒否」の棄却は名目10年債の終値5.10%上抜け(現値4.998%) | 2026-09-25 NY 終値(実質金利は翌営業日更新) |
| 週次の円売りは月次円高トレンド内の反動(下落幅の18.5%戻し) | ドル円の週足終値 | 160.00円上抜けでトレンド反転として再評価、155.23円下抜けで円売り構造の否定(現値156.85) | 2026-09-25 NY 終値 |
| 円の反転はドル全体の反転を要する(ユーロ安主犯構造) | ユーロドルとドル円 | ユーロドル1.1600回復の週にドル円終値が157円台を維持するなら棄却(現値1.1490・156.85) | 2026-09-25 NY 終値 |
| 週内の円売り主体は投機筋ではない(非投機フロー主導の示唆) | CFTC 建玉報告の円ネットポジション | ネットロング維持なら支持、ネットショート復帰なら反証(9月8日時点は +10,800枚) | 9月22日時点分・2026-09-25 公表 |
| 口先介入は効用逓減で織り込み済み(意味を持つのは実弾のみ) | ドル円の推移と当局の実弾介入・声明 | 口先発言のみで週足終値が155.23円を下回れば棄却(口先で戻りを止めたことになる。現値156.85) | 2026-09-25 NY 終値 |
週の前半は FRB 高官の講演が連日入り、利上げ直後のトーンが10月織り込みを動かす手がかりになる。水曜以降は各国の flash PMI と日銀の新水準適用、金曜は東京CPI・米耐久財・ミシガン確報とCFTC 建玉報告が集中する。市場コンセンサスが取れなかった指標は「取得不可(出典試行済)」と明記し、方向の注視のみに留める。
| 日付 | イベント | コンセンサス / 織り込み | 何を見るか |
|---|---|---|---|
| 9/21(月) | グールズビー・シカゴ連銀総裁 講演 | 対象外 | 利上げ直後のタカ派トーンの確認 |
| 9/22(火) | ウィリアムズ・NY連銀総裁、バーキン・リッチモンド連銀総裁 講演 | 対象外 | 同上。実質金利の9月17日分が FRED で確定 |
| 9/23(水) | ユーロ圏 flash PMI 17:00、米 flash PMI 22:45 | 取得不可(出典試行済) | 利上げ後の景気力と価格副指数。方向注視のみ |
| 9/24(木) | 日本 flash PMI 09:30、SNB 金融政策 16:30、日銀の新誘導水準1.25%が適用開始 | SNB 据置コンセンサス・日本 PMI はいずれも取得不可(出典試行済) | SNB のフラン介入言及、日銀利上げ後の国内景気 |
| 9/25(金) | 東京都区部CPI 08:30頃、米耐久財受注 21:30、ミシガン大確報 23:00、ウィリアムズ・ハマック講演、CFTC 建玉報告(9月22日時点分) | 東京CPI・耐久財・ミシガン確報はいずれも取得不可(出典試行済) | 利上げ後の物価、設備投資の強さ、インフレ期待、円ポジションの再確認 |
グールズビー・シカゴ連銀総裁が9月21日、ウィリアムズ・NY連銀総裁が9月22日と9月25日、バーキン・リッチモンド連銀総裁が9月22日、ハマック・クリーブランド連銀総裁が9月25日にそれぞれ講演予定。ウォーシュ議長がフォワードガイダンスを抑制する方針のため、利上げ直後の各高官のトーンが10月織り込み(据置59.5%・追加利上げ40.1%、決定直後時点の引用値)を動かす手がかりになる。
4件の指標を掲載順に表示。単位: 円。
| ラベル | 値(円) | グループ | 備考 |
|---|---|---|---|
| 介入前高値(7月23日) | 163.99円 | — | — |
| 実弾警戒圏の入口 | 160円 | — | — |
| 現在地(9月18日終値) | 156.85円 | — | — |
| 介入後安値 | 155.23円 | — | — |
3件の指標を掲載順に表示。単位: pt。
| ラベル | 値(pt) | グループ | 備考 |
|---|---|---|---|
| ユーロ(ウェイト57.6%) | 0.59pt | — | — |
| 円(ウェイト13.6%) | 0.21pt | — | — |
| その他4通貨(残差) | 0.31pt | — | — |