S&P500は横ばい、内側は下落週 分岐は10年債5%と原油106ドル(2026-W39)
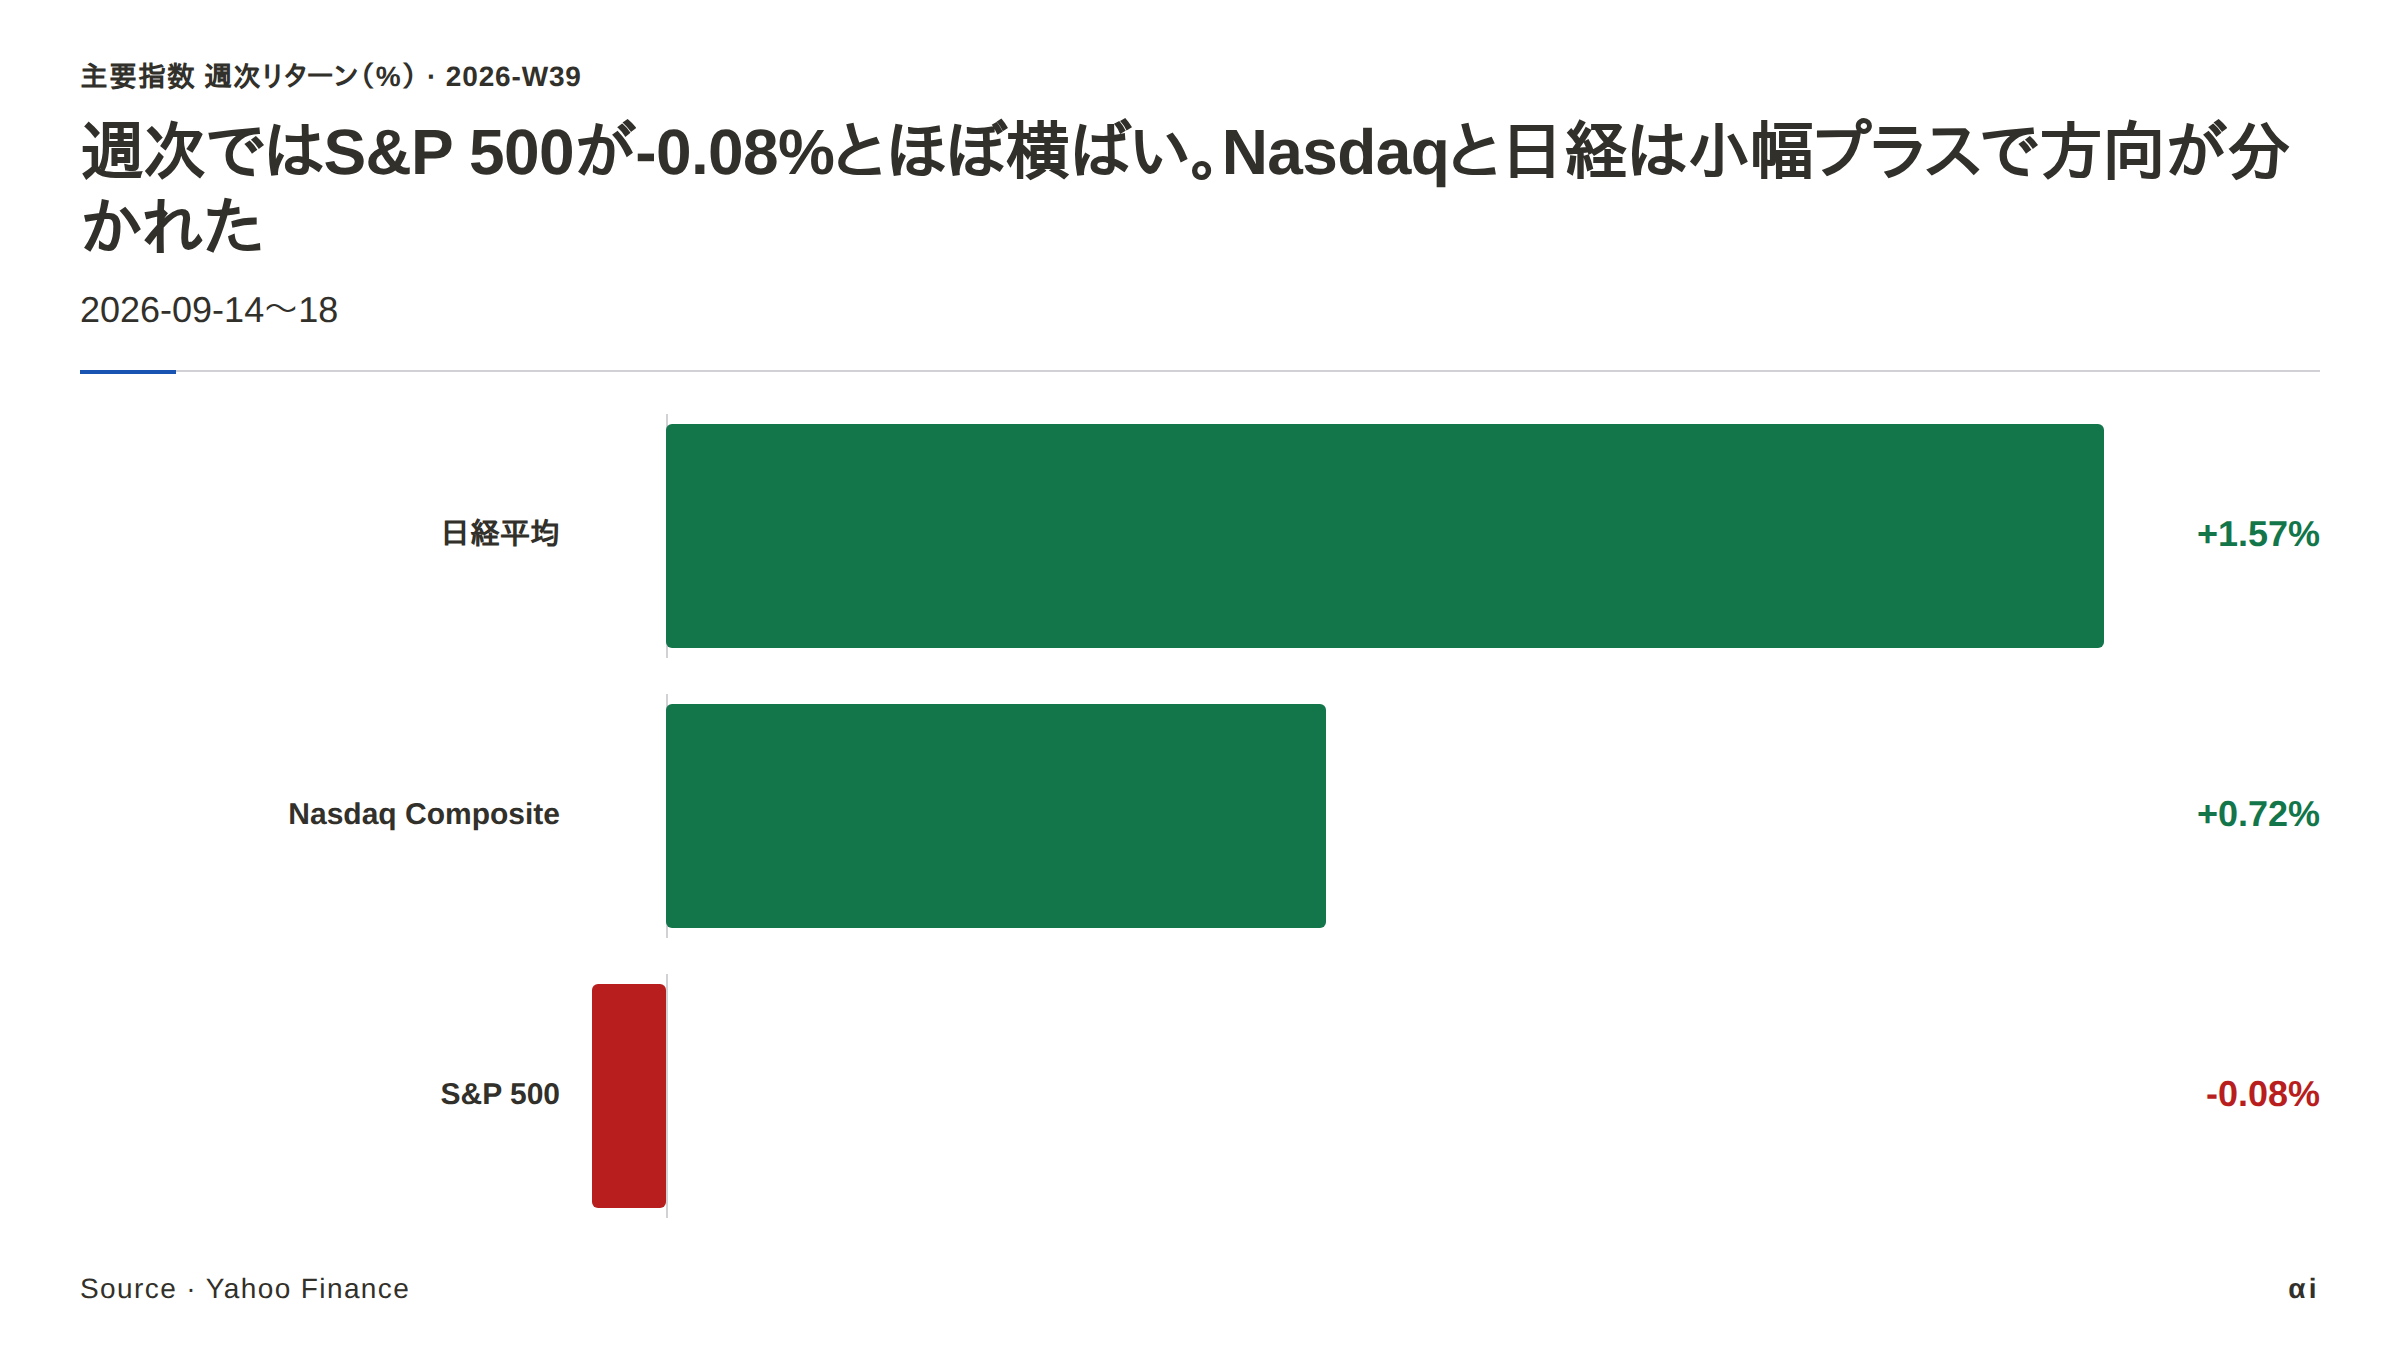
S&P 500 は週次 -0.08%(7,650.50)でほぼ横ばいだったが、ダウ -1.7%・ラッセル 2000 -1.5%、9月18日単日の NYSE 値下がり約2倍と内側は広く売られた。来週の分岐は10年債5.04%の再上抜けとWTI 106ドル回復の有無で決まる。
Live Chart
この号で取り上げた銘柄
この記事は役に立ちましたか?
S&P 500 は先週(9月14日〜18日、米国取引日ベース)週次 -0.08% の 7,650.50 でほぼ横ばいだった。その表面の下では、ダウ工業株が週次 -1.7%、ラッセル 2000 が -1.5% と下げ、9月18日には NYSE で値下がり銘柄 1,817 が値上がり 912 のほぼ 2 倍に達し、同日は 11 セクター中 3 セクターのみが上昇した(いずれも9月18日単日の観測で、週次集計ではない)。FOMC が 12-0 の全会一致で +25bp の利上げを決めた週に、指数の値を保たせたのは大型グロースへの集中だった。来週(9月21日〜25日)の分岐は条件形で書ける。米10年債利回りが週央につけた 5.04% を再び超えるか、WTI が 106 ドルを再上抜けするかで、内側の悪化が指数へ波及するかが決まる。
| SPX | 7,650.50 | -0.08% | -0.75% | — |
| IXIC | 26,522.54 | +0.72% | +0.73% | — |
| DJI | — | -1.70% | — | +7.50% |
| RUT | — | -1.50% | — | +15.30% |
| N225 | 65,018.95 | +1.57% | -0.47% | — |
週の中心は9月16日(米国時間)の FOMC で、+25bp を 12-0 の全会一致で決め、政策金利は 3.75〜4.00% へ。2023年7月以来の利上げだ。週央に米10年債利回りが一時 5.04% と2007年以来初めて5%を超え、WTI は一時106ドル近辺まで上昇。月曜は AI 開発の減速を求める業界発のエッセイが出た日に SOX が -5.9% 急落し、週内でほぼ埋め戻した(週次変化率は一次確定が取れず非掲載)。9月18日は四半期の満期が重なり出来高が膨らむトリプルウィッチングだった。
| 9月17日(木・米国取引日)の支点 | 週内の極値 | 週末の位置 | 同日の株 |
|---|---|---|---|
| WTI 原油 | 一時 106 ドル近辺 | 100.30 ドルへ反落(週次 +0.25%) | S&P 500 +1.1% |
| 米10年債利回り | 一時 5.04%(2007年以来初の5%超) | 4.9980% へ反落(週次 +2.3bp) | Nasdaq +1.7% |
木曜(9月17日)は2つの支点がそろって低下し、株が反発した日だ。利上げ週に指数が大きく上げたのはこの日だけだ。
週次では Nasdaq +0.72% に対しダウ -1.7%・ラッセル 2000 -1.5% と内側は広く売られた。9月18日単日は NYSE で値上がり 912・値下がり 1,817、Nasdaq でも 2,040 対 2,886 と下げが優勢で、11セクター中3セクター(IT・資本財・金融)のみ上昇した。いずれも同日単日の観測で、週次の騰落集計は取得できていない。
週次の順位は金利感応度とほぼ一致した。なお小売の上昇(+1.2%)はセクターの週次リターンで、週内発表の米8月小売売上高(前月比 +1.2%)とは別の指標だ。
日経平均は週次 +1.57% の 65,018.95 円で3日続伸した。9月18日(+1.38%)はアドテスト・東京エレクトロン・キオクシアの3銘柄だけで上昇分の約79%にあたる700円超を押し上げた値がさ株(株価が高く指数への寄与が大きい銘柄)偏重の上げで、値下がり多数の先物主導(現物の売買ではなく指数先物の売買が指数を動かす状態)とされる日だった。週次では TOPIX とほぼ揃ったとされるが、週次確定値は JPX 統計月報待ちのため載せない。
個別では Corning が週次 -10% と最大の下げで、9月18日には Sandisk と Seagate が AI データセンター向けの需要材料で急伸した(週次変化率は未取得)。週次の騰落ライン(値上がりと値下がりのどちらが多かったかの集計)が取れないまま、内側の悪化が週の傾向か18日の歪みかは未決で来週へ持ち越される。
来週(9月21日〜25日)の材料は3点に絞られる。
10月 FOMC の織り込みは、CME FedWatch で据置 59.5%・利上げ 40.1% とほぼ五分だ(参照時点の値。引用経由で取得し、本体値の再確認は未完)。12月までにあと1回の利上げは 88.5% に織り込まれている。
焦点は「次が10月か12月か」よりも、17日の反発を支えた金利・油価の反落が持つかだ。ホルムズ海峡の通航は17日時点で4隻と10日平均16隻・紛争前の1日約100隻を大きく下回る。サウジの8月産量は623.8万バレル/日と1990年以来最低で、供給懸念が解けない限り上振れリスクは残る。
週内は Fed 高官発言が連続し(Williams・Barr・Hammack・Barkin・Goolsbee・Paulson)、フォワードガイダンスを抑える方針下では各発言が材料になる。指標は23日の各国フラッシュPMI(予想未取得)、25日の耐久財受注(-0.50%予想)とミシガン大9月確報、翌週の PCE 先読み。
キーレベルは、上値が10年債5.04%・WTI 106ドル、下値が10年債4.85%・WTI 100.30ドル・S&P 500 7,650・Nasdaq 26,522.54。
| 中銀 | 決定日 | 内容 |
|---|---|---|
| ECB | 9月10日 | 利上げ |
| FRB | 9月16日 | +25bp(12-0 全会一致)で政策金利 3.75〜4.00% へ |
| 日銀 | 9月18日 | 1.25% へ利上げ(1995年以来31年ぶり) |
3中銀が同じ週にそろった。共通の理由は中東紛争由来の原油高だ。
声明は +25bp で政策金利を3.75〜4.00%とし、12-0の全会一致。SEP(参加者の経済・金利見通し)中央値は年末4.00〜4.25%で18人中16人が年内の追加利上げを想定。Warsh 議長は「基準は満たされていない」と述べた。
マイクロン(MU)は発表を控えて +5.5% 上げ、直近終値は977.50ドル(9月17日、集計経由の参照値)。市場予想は会社示唆レンジの中央付近に収束しているとされるが一次裏取りが未完のため、EPS・売上・ガイダンスの具体値は載せない。問題は中央値どおりに着地したときの反応だ。
発表日はソース間で分かれる。9月21日の米引け後(22日早朝 JST)とする集計と9月30日の集計が併存し、会社 IR での確認は取材時点で取れていない。以下は週内に発表があった場合の条件付きの見立てだ。
焦点は来期ガイダンスと、HBM・データセンター向けのメモリ需給への言及に置く。コンセンサスが会社示唆の中央付近にあるなら、予想どおりの着地は新しい情報を生まない。発表前に織り込みの進んだ株は、数字が合っても期待の更新がなければ売られうる期待反転の構造を持つ。
背景には半導体指数の感応度がある。SOX は14日の -5.9% 急落を週内でほぼ埋め戻し(週次変化率は一次確定が取れていない)、ヘッドラインへの過敏さと押し目需要が同居する。MU の決算は週内最大のヘッドラインイベントになりうる。
キーレベルは MU の977.50ドル(直近高値圏)と SOX の11,131.28(週内安値圏)。
集計サイト間で9月21〜22日(米引け後)と9月30日が併存する。会社 IR での確定は取材時点で取れておらず、週内発表の有無自体が未定だ。予想値の集計は会社示唆の中央付近で一致する方向だが一次裏取りが未完のため掲載しない。
| 銘柄 | 予定日(米国取引日ベース) | 見るべき点 |
|---|---|---|
| MU(マイクロン) | 9/21〜22 または 9/30(ソース間不一致) | 来期ガイダンスと HBM・メモリ需給の言及 |
| AZO(AutoZone) | 9/22 寄り前 | 消費耐性の観測点 |
| DRI(Darden Restaurants) | 9/24 寄り前 | 消費耐性の観測点 |
| NKE(Nike) | 9/24 | 消費・ブランド需要 |
| COST(Costco) | 9/24 引け後 | 会員制小売の景気感応度 |
各社の市場予想値は取材時点で取得できていない。
日経平均の週次 +1.57%(65,018.95 円)は円安の連動と読める。USD/JPY は週次 +1.54% の 156.85 で、日銀が9月18日に 1.25% へ利上げを決めた(適用は24日)あとも先週中に一時157円台まで円安が進んだ。金利差の絶対水準が政策変更より効く構図だ。週次では TOPIX とほぼ揃ったとされるが確定値は月報待ちだ。
来週の問いは、健全な週次の上げが続くか、18日単日の偏重が週次の傾向に化するかだ。騰落・出来高・売買代金の定量内訳は一次情報が取れていないため定性に留める。
上値には介入警戒ゾーンが控える。7月介入前の高値163.99円・介入後安値155.23円、7〜8月の円買い介入は15兆3,993億円と月次過去最大(7月31日は約28年ぶりの日米協調介入)。財務相も追加の協調介入を明言済みで、160〜164円への接近は円安連動に組み込まれた天井になる。
キーレベルは USD/JPY 155.23・日経 65,000・日経-TOPIX 週次差0.5pp(確定値は月報待ち)。
| 項目 | 観測(9月18日単日) |
|---|---|
| 日経平均の押し上げ | アドテスト・東京エレクトロン・キオクシアの3銘柄で700円超(上昇分の約79%) |
| TOPIX 終値 | 4,091.14(前日比 -3.05pt と小幅反落。^TOPX 系列で確認する参照値) |
| 騰落の定性 | 値下がり多数の先物主導。騰落・出来高・売買代金の定量値は一次出典が取れず割愛 |
日経 225 は値がさ株ほど指数への寄与が大きい株価平均型で、9月18日の3銘柄による700円超の押し上げはこの構造の表れだ。時価総額加重の TOPIX とは構図が異なる。
確率の一次ソースがないシナリオは序数(ベース・上振れ・下振れ)で格付けし、各条件にキーレベルを対応させた。現在地は10年債4.9980%・WTI 100.30ドル・S&P 500 7,650.50・Nasdaq 26,522.54・USD/JPY 156.85・日経 65,018.95 で、下振れ条件はいずれも未充足だ。
| 焦点 | 織り込み | ベース | 上振れ | 下振れ | キーレベル |
|---|---|---|---|---|---|
| ① 10年債5%・原油 | 10月 FOMC 据置 59.5%・利上げ 40.1%(参照時点の値) | 10年債5%前後・WTI 100〜106ドルのレンジで横ばい圏、内側の悪化は継続 | 10年債4.85%未満+WTI 100.30割れでグロース再加速 | 10年債5.04%超またはWTI 106再上抜けで支点消失。S&P 500 7,650割れで内側の悪化が波及 | 10年債 4.85/4.9980/5.04%、WTI 100.30/106、S&P 500 7,650、Nasdaq 26,522.54 |
| ② マイクロン決算 | 発表前 +5.5%(977.50ドル)。予想は会社示唆の中央付近とされる(日程未確定・一次確認未完) | 示唆レンジ中央付近に着地し織り込み済みなら反応は限定的か軟化 | レンジ上端超+来期強気でメモリ系・SOX連れ高 | 中央未満または来期失望で MU -5%超・SOX 11,131.28割れ。押し目需要説も棄却 | MU 977.50ドル、SOX 11,131.28 |
| ③ 日経の上げの質 | 日経 +1.57%(65,018.95)・USD/JPY 156.85 の円安連動 | USD/JPY 155円台維持で日経65,000台維持。現物の広がりは伴わない | 円安進行+値下がり60%未満の連続で現物主導へ転換 | USD/JPY 155.23割れで円安連動を疑う。日経65,000割れで先物主導の脆さが表面化 | USD/JPY 155.23、日経 65,000、日経-TOPIX 週次差0.5pp |
| 方向 | レベル | 意味 |
|---|---|---|
| 上値 | MU 977.50ドル | 発表前の織り込みが進んだ直近高値圏 |
| 上値 | USD/JPY 160〜164円 | 介入警戒の天井ゾーン |
| 上値 | WTI 106ドル・米10年債 5.04% | 週内の極値。再上抜けは9月17日反発の支点消失 |
| 下値 | S&P 500 7,650・Nasdaq 26,522.54 | 週末終値水準の割れ警戒 |
| 下値 | 日経 65,000 | 週次維持水準の割れ警戒 |
| 下値 | 米10年債 4.85%・WTI 100.30ドル | 金利低下局面の目安と週末終値 |
| 下値 | SOX 11,131.28 | 9月14日急落の週内安値圏。割れは押し目需要説の棄却 |
| 下値 | USD/JPY 155.23 | 7月介入後の安値。割れは円安連動の前提崩れ |
「指数が持つ」ことと「市場が強い」ことは別の命題だ。先週を分解すると、表面の指数値(S&P 500 -0.08%)、内側の騰落とセクター(週次の指数分化と9月18日単日の値下がり約2倍、金融の弱さ)、方向を決める支点(金利・油価・ヘッドライン)に分かれる。木曜の反発は支点が動いた日にだけ起きた。
利上げ週に銀行が売られた非対称もこの週の構造だ。「金利上昇は銀行の利ざやに有利」という通説は週次 -2.3% で成立せず、S&P 500 銀行指数の約 -4% に対し KBW 地方銀行指数は -1% 超と、売りはメガバンク系に集中した。金利感応度で選別された順位は公益・不動産の最弱圏とも一致する。ただし保有主体別フローの実測がなく動機は断定できず、信用懸念や満期フローの混在も残る。小売の週次 +1.2% は信用懸念説への反証として併記する。
内側の悪化が「大型グロースへの集中した継続」か分配局面の前兆かは、週次の騰落ラインや200日移動平均線を上回る銘柄比率が取れていないため未決だ。グロースへの退避という読みも ETF フロー実測がなく相関の範囲に留まる。年初来はラッセル 2000 が +15.3% で Nasdaq +14.1%・S&P 500 +11.8% を上回り、週次の小型株劣後だけで構造の反転とは断定できない。判定は来週の週次確定値に委ねる。
9月18日は四半期の満期が重なるトリプルウィッチングで、出来高の膨張と満期日の同時性は確認できる。ただし平時の比較基準がなく、単日の騰落を週次の傾向へ外挿できない。同日の観測は内面悪化の補助材料とし、単独の証拠とはしない。
市場の上昇がどれだけ広く行き渡るかを測る指標群で、騰落ラインや移動平均線を上回る銘柄比率などで見る。少数の大型銘柄だけで指数が保たれる場合、breadth は先に悪化する。先週は週次集計が取れず、観測は9月18日単日の NYSE 騰落(912/1,817)だけだ。
上の分岐の中核となる主張を、後日検証できる形で固定する。閾値の現在地はいずれも未充足だ(10年債 4.9980%、WTI 100.30ドル、S&P 500 7,650.50、USD/JPY 156.85、日経 65,018.95)。
| 主張 | 観測指標 | 閾値 | 期日 |
|---|---|---|---|
| 指数の横ばいの下で内面悪化は継続する | NYSE 週次騰落ライン | 週計で値下がり銘柄が値上がりを上回る(プラス転換なら棄却) | 2026-09-25 |
| 株の上昇は金利・油価の反落に支点を置く | 米10年債・WTI・S&P 500 の週次終値 | 10年債 5.04% 超または WTI 106ドル再上抜けの局面で S&P 500 週次終値 7,650 割れ(金利・油価上昇でも7,650維持なら棄却) | 2026-09-25 |
| 利上げ週の銀行売りは金利感応度での選別 | 米10年債と金融セクター(SPX銀行指数・KRX)の週次 | 10年債が4.85%未満に低下した局面で金融がプラス転換すれば支持、戻らなければ棄却(信用懸念側へ修正) | 2026-09-25 |
| マイクロン決算は期待反転の構造を内蔵 | 決算後初日の終値変化率 | -5% 超の下落なら支持、+3% 超の上昇なら棄却(判定不能条件: 発表が9/25までに行われない場合) | 決算翌営業日 |
| 日経の上げは円安連動で維持される | USD/JPY・日経平均の週次終値 | USD/JPY 155.23 割れかつ日経 65,000 割れなら棄却(円安連動の前提崩れ) | 2026-09-25 |
| 日付 | イベント | 見るべき点 |
|---|---|---|
| 9/21〜22(米国時間。ソース間不一致で未確定) | マイクロン決算 | 来期ガイダンスと HBM・メモリ需給の言及。予想値は一次確認が未完のため掲載しない |
| 9/22 | AutoZone 決算(米寄り前) | 消費耐性の観測点。予想値は未取得 |
| 9/23 | 各国9月フラッシュPMI/東京市場は休場(秋分の日) | 利上げ後初の景気実態観測。市場予想は取得不可。日本株は4営業日週 |
| 9/24 | 日銀の新レンジ 1.25% 適用(JST)/SNB 決定(0%据置コンセンサス)/新規失業保険申請・8月新築住宅販売/Darden・Nike 決算 | 日本株への新金利適用開始。各社予想値は未取得 |
| 9/25 | 米耐久財受注(前月比 -0.50% 予想)/ミシガン大9月確報/Costco 決算(9/24 米引け後)/東京都区部CPI | ミシガンは9月速報47.8・8月確報51.7からの改訂幅が焦点(確報予想は未取得)。都区部CPIは為替記事側の焦点 |
| 週内 | Fed 高官発言(Williams・Barr・Hammack・Barkin・Goolsbee・Paulson) | 10月織り込み(据置59.5%・利上げ40.1%)を動かす材料。9/28の週のPCEデフレータの先読みにもなる |
5件の指標を値の小さい順に表示。単位: %。
| ラベル | 値(%) | グループ | 備考 |
|---|---|---|---|
| 公益 | -3.07% | 金利感応 | — |
| 金融 | -2.3% | 金利感応 | — |
| 不動産 | -2.07% | 金利感応 | — |
| テクノロジー | 1.1% | その他 | — |
| 小売 | 1.2% | その他 | — |